La gestión activa intenta superar el mercado escogiendo inversiones una a una; la gestión pasiva se limita a reproducir un índice al menor coste posible. Esta es la diferencia de fondo, pero a la hora de decidir importan sobre todo seis criterios concretos: quién toma las decisiones, cuánto cuesta, qué rentabilidad se puede esperar, qué riesgo comporta, cómo tributa y cuán transparente es.
A continuación, los repasamos uno por uno.
Diferencias entre gestión activa i gestión pasiva
1. Quién toma las decisiones
En la gestión activa, un equipo analiza empresas, sectores y contexto económico, y decide qué comprar, qué vender y cuándo. El resultado depende en buena parte de su criterio.
En la gestión pasiva, las decisiones se reducen a una: qué índice se quiere seguir. Después, el fondo se ajusta automáticamente a su composición. Esto elimina el factor humano, pero también la capacidad de esquivar caídas puntuales.
2. El coste: el efecto de las comisiones
Es la diferencia más fácil de medir y, a menudo, la que más pesa a largo plazo. De forma orientativa, los fondos de gestión activa suelen cobrar comisiones anuales sensiblemente más altas que los fondos indexados y los ETF. Conviene consultar el coste exacto de cada producto (comisión de gestión, gastos corrientes, comisión de éxito si la hay).
Por qué importa. Las comisiones se cobran cada año, tanto si el fondo gana como si pierde, y se restan de la rentabilidad que obtienes. Con el paso del tiempo, una diferencia de costes se acumula y puede tener un peso notable en el resultado final.
Por eso conviene preguntarse, para cada producto, si lo que aporta justifica lo que cobra: en la gestión pasiva el coste suele ser la principal ventaja, mientras que en la gestión activa el valor añadido debe venir de la labor del equipo gestor.
3. Rentabilidad: qué se puede esperar de ella
La gestión activa tiene como objetivo superar el índice de referencia. Esto puede ocurrir en determinados periodos o segmentos de mercado, pero no está garantizado y depende del acierto del equipo gestor.
La gestión pasiva no aspira a superar el mercado, sino a acompañarlo: su resultado es muy cercano al del índice una vez descontados los costes.
Por eso, más que preguntarte qué tipo de gestión rinde más, conviene preguntarte qué puedes esperar de ella y cómo lo medirás. Comparar cada fondo con su índice de referencia, en periodos largos y teniendo en cuenta las comisiones, da una imagen más fiel que fijarse solo en un año bueno o malo. Recuerda que las rentabilidades pasadas no garantizan las futuras.
4. Riesgo: no es el mismo riesgo
- Gestión activa: además del riesgo de mercado, existe el riesgo de gestor (decisiones equivocadas) y, a veces, mayor concentración en pocos valores.
- Gestión pasiva: asume íntegramente el riesgo de mercado. Si el índice cae, el fondo cae con él. A cambio, la diversificación suele ser muy amplia.
Ninguno de los dos elimina el riesgo: simplemente lo distribuyen de manera diferente.
5. Fiscalidad: un detalle que muchas personas pasan por alto
En España, los fondos de inversión permiten efectuar traspasos entre fondos sin tributar hasta que se reembolsan las participaciones, lo que facilita cambiar de estrategia sin coste fiscal inmediato. Los ETF y las acciones no tienen esta ventaja: vender implica realizar la plusvalía.
Esto puede ser relevante si piensas ajustar tu cartera con el tiempo. La fiscalidad depende de la situación de cada persona y puede cambiar, así que conviene consultarla con un asesor fiscal.
6. Transparencia y seguimiento
Un fondo indexado tiene una composición conocida y estable: sabes qué hay dentro porque es el índice. En un fondo activo, la cartera cambia según las decisiones del gestor, por lo que es necesario leer los informes periódicos y compararlo regularmente con su índice de referencia para saber si está aportando valor.
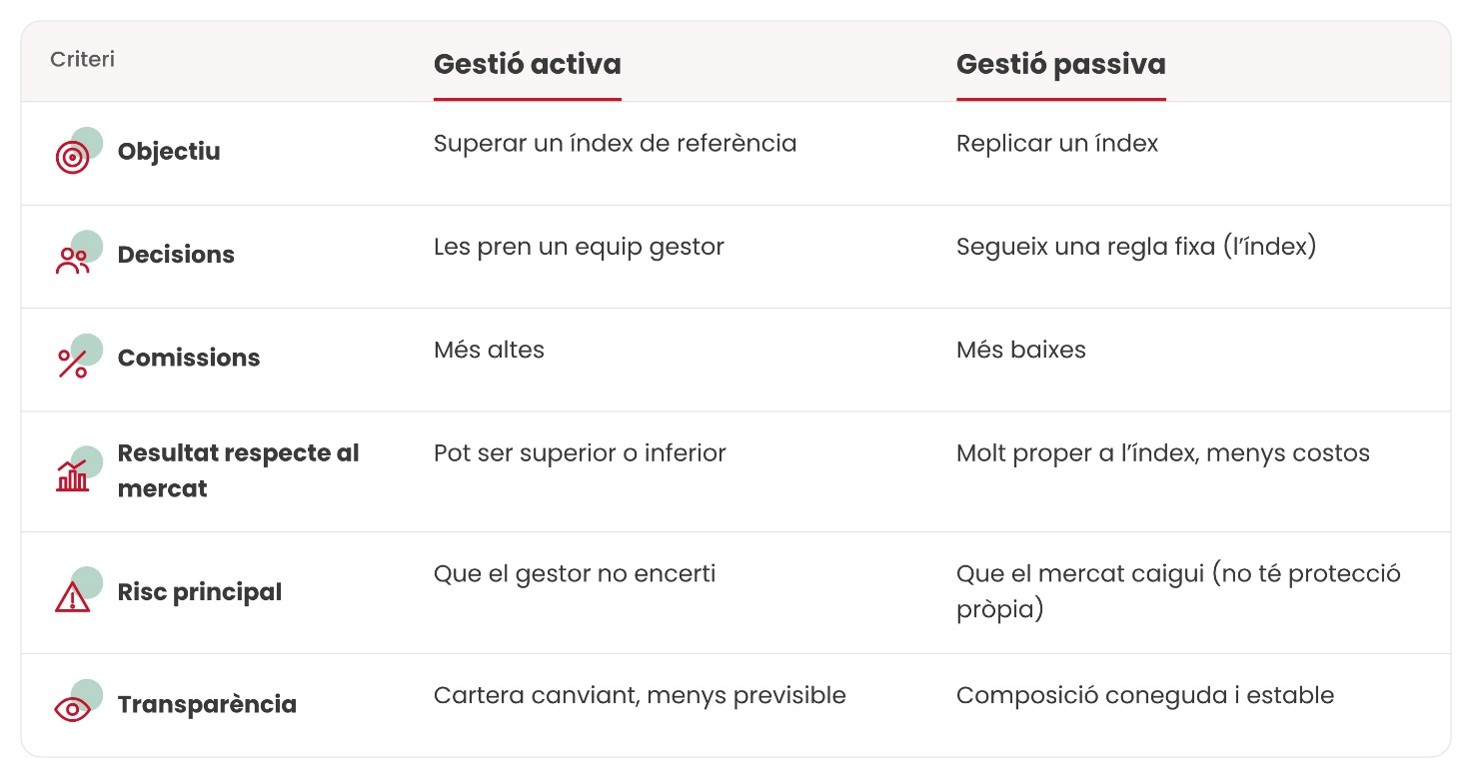
Tabla resumen gestión activa vs gestión pasiva
¿Dónde invertir: gestión activa o pasiva?
Elegir entre gestión activa y pasiva no es una cuestión de fe, sino de comparar criterios: toma de decisiones, coste, rentabilidad, riesgo, fiscalidad y seguimiento. Cuando los pones sobre la mesa, la decisión deja de ser intuitiva y pasa a ser informada. En cualquier caso, a la hora de crear una cartera diversificada, no se trata de elegir un modelo de gestión activa o pasiva, ya que también pueden ser estrategias complementarias.
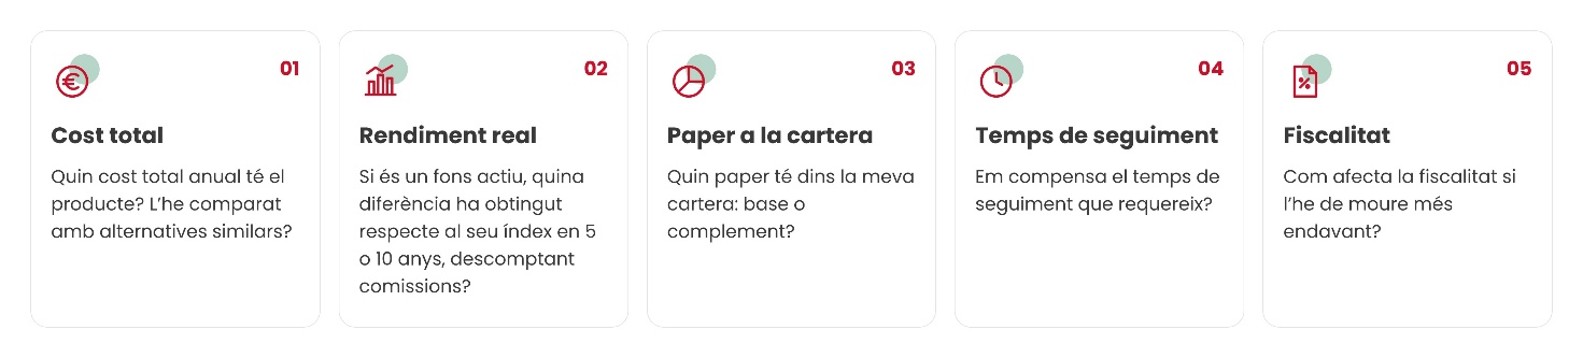
Antes de decidir, hazte las siguientes preguntas:
Por lo tanto, la pregunta no es solo si escoger gestión activa o pasiva, sino cómo integrar estas estrategias dentro de una planificación financiera coherente. La distribución de los activos, la adecuación al perfil de riesgo, el horizonte temporal y el seguimiento periódico de la cartera son factores clave para lograr los objetivos de inversión.
Este es precisamente el valor que aporta un gestor financiero personalizado.
En Med1, como agentes bancarios de BBVA, ponemos a tu alcance un equipo de profesionales que te informarán y te ayudarán a hacer una planificación de tus inversiones, en base a tu perfil y objetivos. Solicita más información sin compromiso a través del siguiente formulario.
Preguntas frecuentes sobre gestión activa vs. pasiva
¿Cuál es la principal diferencia entre gestión activa y gestión pasiva?
La gestión activa busca superar un índice mediante decisiones de inversión; la pasiva busca igualarlo con costes mínimos.
¿La gestión pasiva siempre gana a la activa?
No siempre, pero en horizontes largos la mayoría de los fondos activos no superan su índice una vez descontadas las comisiones. Hay excepciones, y son difíciles de identificar de antemano.
¿Los ETF son gestión pasiva?
La mayoría sí, porque replican un índice, pero también existen ETF de gestión activa. Hay que comprobar la política de inversión de cada producto.
¿Se pueden combinar ambas estrategias?
Sí. Muchos inversores utilizan productos indexados como base y añaden fondos activos en una parte menor de la cartera.
¿Cuál es mejor para empezar a invertir?
Depende de los objetivos, el horizonte y la tolerancia al riesgo. Para quien empieza, a menudo se opta por productos diversificados y de costes bajos, pero lo más adecuado es valorarlo con un profesional.
MEDONE SERVEIS, S.L.U (MED1 Serveis Financers), es Agente bancario del BANCO BILBAO VIZCAYA ARGENTARIA, S.A. (BBVA). Datos identificativos: NIF B-61910865; domicilio social: Paseo de la Bonanova, 47, Barcelona 08017; Inscrita en el Registro Mercantil de Barcelona, Volumen 31642, folio 1, Inscripción 1ª, Hoja nº B-196.873.